
본 글은 세무법인 지율 손창용 세무사가 작성한 참고용 일반정보입니다. 실제 의사결정 시에는 반드시 관련 세법·국세청 해석 등 공식 자료를 추가로 확인하시기 바라며, 본 글만을 근거로 한 조치에 대해 작성자 및 세무법인은 책임지지 않습니다.
📌 결론부터 말씀드리면
| 쟁점 | 결론 | 근거 |
|---|---|---|
| 이월세액이 있을 때 한도 적용 | 120만원(법인 150만원) 한도는 당해연도에 발생한 확인비용에 대한 한도입니다. 전기에서 이월된 미공제세액은 이 한도와 별도로 합산하여 공제합니다 | 조특법 §126의6①, §144②, 조특칙 별지 제78호 서식 |
| 추징 이후 재공제 시기 | 경정일이 속하는 과세연도에는 공제 가능하고, 그 다음 과세연도부터 3개 과세연도 동안 공제가 배제됩니다 | 조특법 §126의6②③ |
| 서식의 근거로서의 지위 | 별지 제78호 서식은 기획재정부령상 서식이므로 예규보다 형식적 효력이 앞섭니다. 다만 서식이 실체적 과세요건을 창설하지는 못하므로 법령 문언과 함께 근거로 삼는 것이 안전합니다 | 조특령 §121의6② |
| 국세청행정해석 | 성실신고 확인비용에 대한 세액공제 적용 시 당해 과세연도에 실제 공제가능한 세액은 “이월된 미공제세액”에 “당해 과세연도에 성실신고 확인에 직접 사용한 비용의 100분의 60에 해당하는 금액으로서 한도액 범위내에서 계산된 공제액”을 합한 금액인 것임 | 서면소득2026-2516, 2026.07.23. |
💬 이런 내용을 다루었습니다
성실신고확인비용 세액공제는 한도가 개인 120만원, 법인 150만원으로 크지 않습니다. 그런데 산출세액이 부족해 공제받지 못한 금액이 이월되어 있는 경우, 그 다음 과세연도에 이월액과 당기 발생액을 합쳐서 120만원(150만원)까지만 공제되는지, 아니면 이월액과 당기분을 각각 공제받을 수 있는지가 실무에서 자주 부딪히는 문제입니다.
또 하나는 시기의 문제입니다. 과소신고로 공제세액을 추징당한 경우 언제부터 다시 세액공제를 받을 수 있는지, 추징이 이루어진 그 해에는 공제가 되는지가 헷갈립니다.
이 글은 두 가지 쟁점을 법령 문언 · 국세청 해석 · 신고서식의 계산구조 세 가지로 나누어 정리한 것입니다.
📖 관련 세법은 이렇게 규정합니다
| 조문 | 내용 |
|---|---|
| 조특법 §126의6 ① | 성실신고확인서를 제출하는 경우 성실신고 확인에 직접 사용한 비용의 100분의 60을 해당 과세연도의 소득세(사업소득분) 또는 법인세에서 공제. 단서에서 공제세액의 한도를 120만원(내국법인 150만원)의 범위에서 대통령령으로 정하도록 위임 |
| 조특령 §121의6 ① | 공제세액의 한도 — 개인 성실신고확인대상사업자 120만원, 성실신고확인대상 내국법인 150만원 (개정 2018. 2. 13.) |
| 조특령 §121의6 ② | 성실신고확인서를 제출할 때 기획재정부령으로 정하는 성실신고 확인비용세액공제신청서를 납세지 관할 세무서장에게 제출 |
| 조특법 §126의6 ② | 공제를 적용받은 자가 사업소득금액등(법인은 법인세법 §13 과세표준)을 과소신고한 경우로서, 과소신고액이 경정(수정신고 포함)된 금액의 100분의 10 이상이면 공제받은 세액을 전액 추징 |
| 조특법 §126의6 ③ | 경정일이 속하는 과세연도의 다음 과세연도부터 3개 과세연도 동안 성실신고 확인비용 세액공제를 하지 아니함 |
| 조특법 §144 ① | §126의6이 이월공제 대상에 포함됨. 납부할 세액이 없거나 최저한세에 미달하여 공제받지 못한 금액은 다음 과세연도 개시일부터 10년 이내에 끝나는 각 과세연도에 이월공제 |
| 조특법 §144 ② | §126의6에 따라 공제할 금액과 §144①에 따라 이월된 미공제 금액이 중복되는 경우 이월분을 먼저 공제하고, 이월분 상호간에는 먼저 발생한 것부터 차례로 공제 |
🔍 쟁점별로 살펴보겠습니다
쟁점 1. 한도 120만원 · 150만원은 무엇에 대한 한도인가
국세청은 두 차례에 걸쳐 같은 취지의 해석을 내놓았습니다. 요지는 성실신고 확인비용 세액공제는 매 과세연도마다 공제요건과 한도액을 적용하는 것이며, 전기 이월된 미공제세액이 있는 경우에도 해당 과세연도에 직접 사용한 비용의 60%에 해당하는 금액을 §126의6 ① 단서의 한도액 범위에서 공제한다는 것입니다.
| 논거 | 설명 |
|---|---|
| ㉮ 문언 | 회신문에서 공제의 대상은 "해당 과세연도에 직접 사용한 비용의 60%"로 특정되어 있고, 한도는 그 금액에 걸립니다. "이월세액이 있는 경우에도"라는 표현은 이월액의 존재가 당해연도 한도를 잠식하지 않는다는 취지로 읽는 것이 자연스럽습니다 |
| ㉯ 체계 | 조특법 §144②는 이월분과 당해분이 중복될 때 이월분을 먼저 공제하라고 정합니다. 이는 양자가 각각 공제된다는 것을 전제로 한 규정입니다. 총액이 하나의 한도로 묶인다면 이 순서규정 자체가 의미를 잃습니다 |
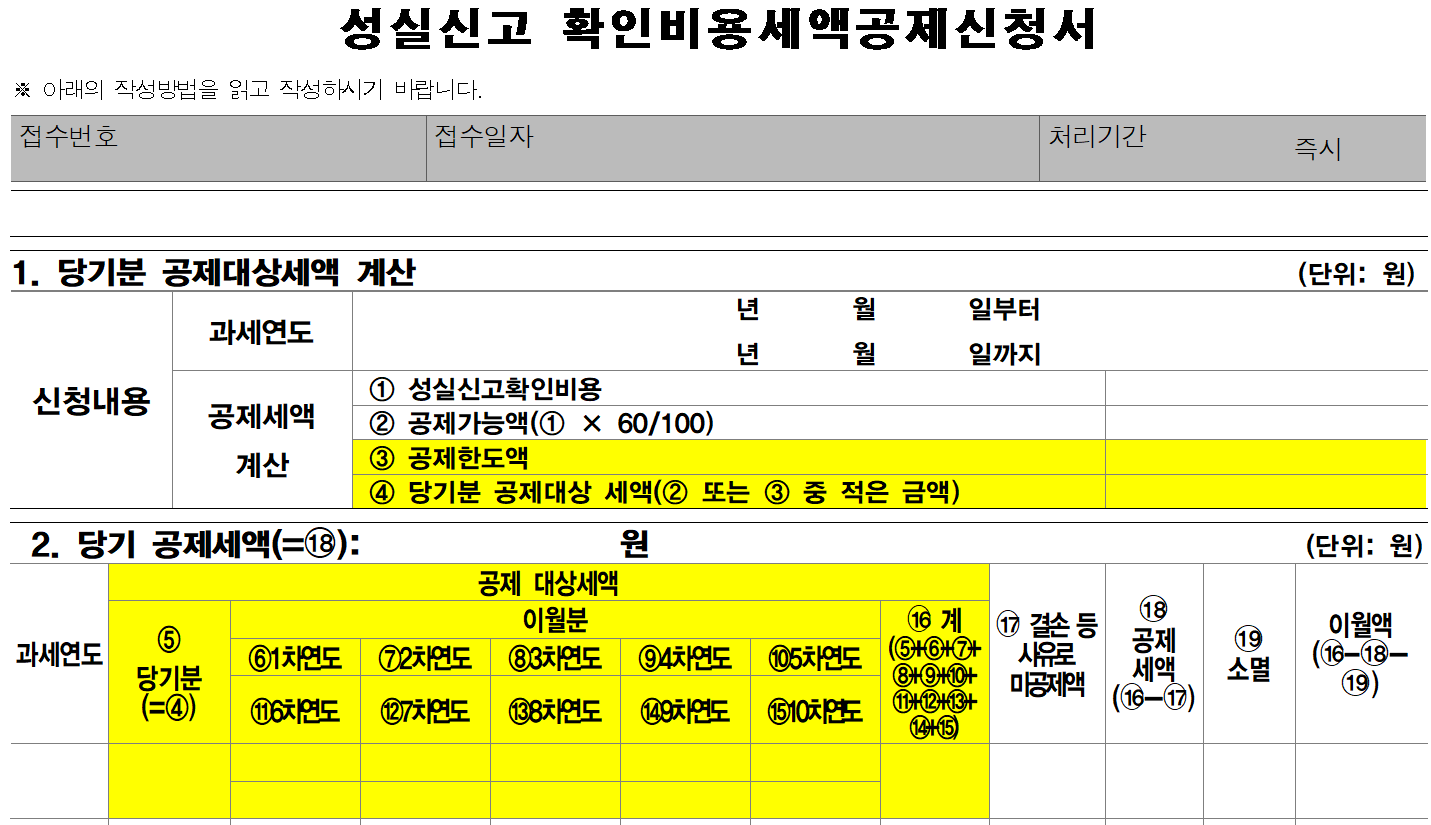
| ㉰ 서식 | 별지 제78호 서식은 "1. 당기분 공제대상세액 계산"에서 한도를 적용해 ④를 산출하고, "2. 당기 공제세액"에서 ⑤당기분과 이월분을 합산해 ⑯계를 만든 뒤 ⑰을 차감해 ⑱을 도출합니다. 한도는 ④단계에서 이미 소진되고 ⑱단계에서 다시 걸리지 않습니다 |
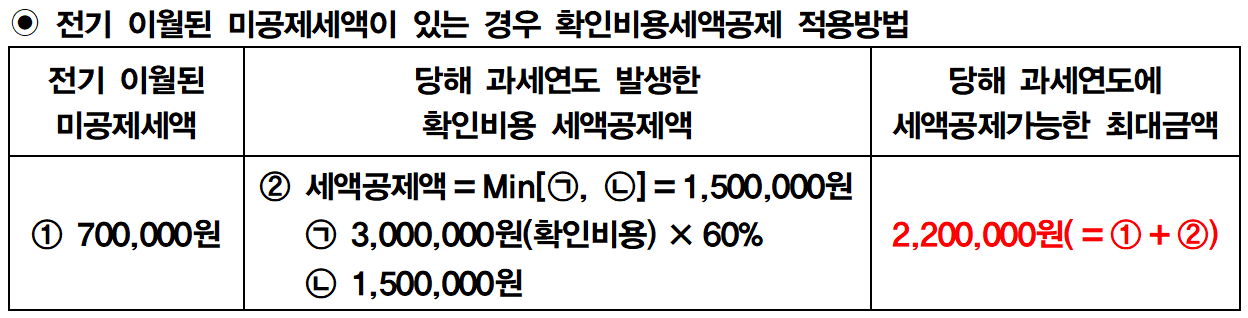
국세청이 예시한 적용방법은 다음과 같습니다.
서식으로 확인하면 구조가 더 분명해집니다. 아래는 조세특례제한법 시행규칙 별지 제78호 서식 「성실신고 확인비용세액공제신청서」의 계산 흐름을 옮긴 것으로, 노란색 부분이 핵심입니다.
| 서식 항목 | 의미 | 한도 적용 여부 |
|---|---|---|
| ③ 공제한도액 | 개인 120만원 · 법인 150만원 | 기준값 |
| ④ 당기분 공제대상 세액 | ② 공제가능액과 ③ 공제한도액 중 적은 금액 | 여기서 한도 적용 |
| ⑯ 계 | ⑤당기분(=④)과 이월분 ⑥~⑮의 합계액 | 한도 재적용 없음 |
| ⑰ 결손 등 사유로 미공제액 | 당해 과세연도에 결손이거나 산출세액을 초과하여 공제할 수 없는 금액을 반영하는 란으로 해석하는 것이 타당합니다 | 해당 없음 |
| ⑱ 공제세액(⑯-⑰) | 당해연도에 실제로 세액공제 받는 금액 | 한도 재적용 없음 |
| ⑲ 소멸 · 이월액(⑯-⑱-⑲) | 이월기간 경과분은 소멸, 나머지는 다음 연도로 이월 | 해당 없음 |
쟁점 2. 추징이 된 경우 언제부터 다시 공제받을 수 있나
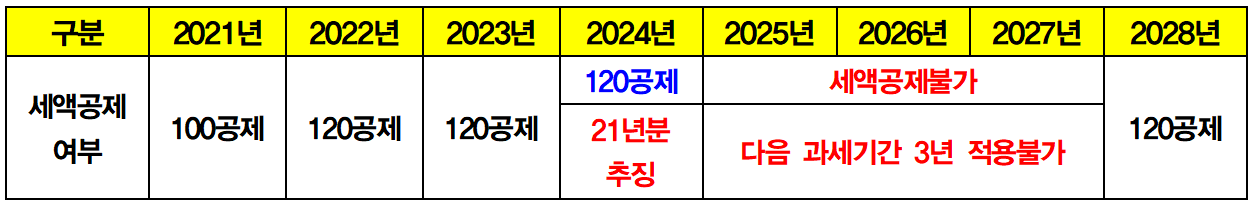
2021년 귀속 성실신고확인비용 세액공제액에 대하여 2024년 10월 20일 경정 · 추징이 이루어진 경우를 도표로 정리하면 다음과 같습니다.
| 과세연도 | 적용 결과 | 이유 |
|---|---|---|
| 2021년 | 공제받은 세액 전액 추징 | 과소신고 사업소득금액등이 경정된 금액의 10% 이상 (§126의6②) |
| 2024년 (경정일이 속한 연도) | 세액공제 가능 | 배제기간은 다음 과세연도부터 시작 (§126의6③) |
| 2025년 · 2026년 · 2027년 | 세액공제 불가 | 다음 과세연도부터 3개 과세연도 배제 |
| 2028년 | 세액공제 가능 | 배제기간 종료 |
실무에서는 경정일이 속하는 과세연도를 정확히 확인해야 다시 공제가 가능한 시기를 알 수 있습니다. 법문상 기산점은 고지서를 받은 "추징일"이 아니라 "경정일"입니다. 경정일과 고지일이 다른 경우 배제기간이 한 해 어긋날 수 있으므로 결정결의서 등으로 경정일을 확인하시기 바랍니다.
쟁점 3. 서식은 얼마나 강한 근거가 되는가
| 구분 | 내용 |
|---|---|
| 서식의 지위 | 별지 제78호 서식은 조특령 §121의6②의 위임에 따른 기획재정부령상 서식으로, 국세청 예규(행정해석)보다 형식적 효력 순위가 앞섭니다. 과세관청이 스스로 설계한 계산구조라는 점에서 해석의 유력한 방증이 됩니다 |
| 한계 | 서식은 신고 · 신청 절차를 위한 것이므로, 법률과 시행령이 정한 실체적 과세요건을 창설하거나 변경할 수는 없다고 보는 것이 일반적입니다 |
| 서식에 기반한 국세청의 해석 | 성실신고 확인비용에 대한 세액공제 적용 시 당해 과세연도에 실제 공제가능한 세액은 “이월된 미공제세액”에 “당해 과세연도에 성실신고 확인에 직접 사용한 비용의 100분의 60에 해당하는 금액으로서 한도액 범위내에서 계산된 공제액”을 합한 금액인 것입니다.(서면소득2026-2516, 2026.07.23.) |
🧮 사례로 계산해 보면
법인(한도 150만원)이 전기 이월 미공제세액 70만원을 보유한 상태에서 당기 확인비용 300만원을 지출한 경우입니다.
| 구분 | 금액 | 산식 · 서식 항목 |
|---|---|---|
| 전기 이월 미공제세액 | 700,000원 | 서식 ⑥~⑮ 이월분 |
| 당기 성실신고확인비용 | 3,000,000원 | 서식 ① |
| 당기 공제가능액 | 1,800,000원 | 3,000,000원 × 60% (서식 ②) |
| 당기 공제한도액 | 1,500,000원 | 법인 한도 (서식 ③) |
| 당기분 공제대상 세액 | 1,500,000원 | ② 와 ③ 중 적은 금액 (서식 ④ = ⑤) |
| 당해연도 세액공제 가능 최대금액 | 2,200,000원 | 이월분 700,000원 + 당기분 1,500,000원 (서식 ⑯) |
위 2,200,000원은 산출세액 범위 내에서만 실제로 공제됩니다. 산출세액이 부족해 공제하지 못한 금액은 서식 ⑰란에 반영되고, 조특법 §144①에 따라 잔여 이월기간 내에서 다시 이월됩니다.
✅ 정리 및 실무 포인트
- 한도(개인 120만원 · 법인 150만원)는 당기 발생분에 적용하고, 이월분은 별도로 합산한다
- 공제순서는 이월분 먼저, 이월분 상호간에는 먼저 발생한 것부터 (§144②)
- 미공제분의 이월기간은 10년 — 서식에도 이월분 1차연도부터 10차연도까지 칸이 있다
- 성실신고확인비용 세액공제는 최저한세 적용 배제, 농어촌특별세 비과세
- 배제기간의 기산점은 경정일이며, 경정일이 속하는 과세연도에는 공제가 가능하다
- 과소신고액이 경정된 금액의 10% 이상이어야 추징 대상이다
- 공동사업장은 확인비용을 손익분배비율로 배분한 뒤 구성원별 단독사업 부담분과 합하여 60%를 적용하고, 구성원별로 한도를 적용한다
- 성실신고확인서를 기한 내 제출하지 않으면 산출세액의 5% 가산세가 부과되고 세액공제도 받지 못한다
- 확인비용 지급에 대한 세금계산서 · 현금영수증 등 증빙을 반드시 보관한다
📚 관련 예규
| 문서번호 | 요지 |
|---|---|
| 서면소득2026-2516, 2026.07.23. | 조세특례제한법 제126조의6 및 같은 법 제144조에 따른 성실신고 확인비용에 대한 세액공제 적용 시 당해 과세연도에 실제 공제가능한 세액은 “이월된 미공제세액”에 “당해 과세연도에 성실신고 확인에 직접 사용한 비용의 100분의 60에 해당하는 금액으로서 한도액 범위내에서 계산된 공제액”을 합한 금액인 것임. |
| 서면-2023-법인-1430, 2023.6.19. | 성실신고 확인비용 세액공제는 매 과세연도마다 공제요건과 한도액을 적용하는 것이며, 전기 이월된 미공제세액이 있는 경우에도 해당 과세연도에 직접 사용한 비용의 60%에 해당하는 금액을 §126의6①단서의 한도액 범위 내에서 공제하는 것임 |
| 서면-2024-소득-3454 (소득세과-1502), 2025.7.22. | 위와 동일한 취지를 재확인. 관련법령으로 조특법 §144②(이월분 우선공제 순서)를 함께 인용하고 있음 |
✍️ 맺음말
이월세액 잔액이 있는 경우로서 성실신고확인비용세액공제의 경우 당기세액공제 한도규정과 이월세액공제 관련 규정의 해석에 논란이 있었으나 2026.7.23. 국세청의 예규로 명확해졌습니다. 즉 이월세액공제액과 당기발생비용에 대한 세액공제액(한도 120만원 또는 150만원)의 합계액을 해당과세연도에 산출세액범위내에서 공제가 가능하다는 점을 명확히 하고 있습니다.